


金价又创新高了。这几年,全球央行一边连年扫货黄金,年买入量约一千吨,比十年前翻了一倍;一边持续减持美债,中国一年净卖出上千亿美元,持仓创多年新低。一边抢黄金,一边抛美债个人融资炒股,成了各国央行心照不宣的同一个动作。
中金首席经济学家缪延亮近日对此表态:买黄金是各国央行的统一决定,抛美债只是市场正常反应,只要美国不停止滥用霸权,加入买金队伍的央行只会更多。
不少解读停在这句话的表面,说避险,说不信任美元,说对了一半。真正值得看的是:金价屡创新高,是因为给黄金定价的规矩和人,都换了。看懂这场换人,才算看懂这波行情。
金价并未跌回原点
过去几十年,判断金价主要参考美债实际利率,也就是扣除通胀后的美债真实收益。黄金本身不产生利息,持有黄金就相当于放弃美债带来的收益。旧规则是,美债实际收益越高,买黄金就越不划算,金价上涨就越困难。
这套规则有效了数十年。2024至2025年,这套定价逻辑一度失效。即便实际利率维持高位,金价依旧从2600美元附近持续上行,在2026年1月达到5589美元的历史高点,价格接近翻倍。高利率无法压制金价,这种情况过去几十年很少出现。
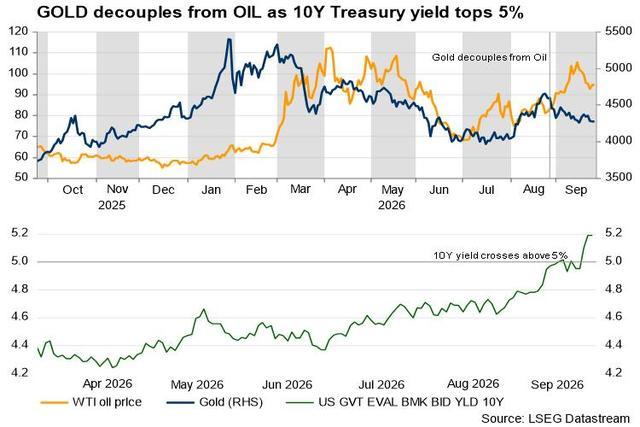
进入2026年,这套利率定价逻辑再次生效。美联储政策转向偏鹰,9月上调利率,十年期美债收益率突破5%,金价同步回落,当前在4100美元附近,较高点回落大约四分之一。
这里有一处值得留意。如果完全按照旧规则推算,在当前高利率、前期大幅上涨的背景下,金价的下跌幅度本该更大。实际行情里,金价在4100美元区间停止深度下跌。
为什么没跌穿,才是理解这轮行情的关键。
给黄金定价的人,换了一拨
一条价格规律,本质是市场定价参与者共同遵循的交易逻辑。交易规则本身没有改变,但参与定价的主体发生变化,原有定价逻辑就会阶段性失效。
过去黄金市场的主要定价力量,是华尔街各类机构与基金。这类主体做交易,重点评估收益、波动与资产性价比。黄金无法产生利息,在这套评估体系里处于劣势,利率上行阶段,金价容易承压。
近几年,各国央行成为黄金市场规模最大的买方。央行不会沿用机构这套评估标准。外汇储备管理的核心目标,优先保障资产在特殊环境下具备可用性,不以盈利作为首要目标。机构依据资产性价比进行买卖操作,央行基于资产安全性配置黄金。金价上涨属于额外收益,金价下跌反而适合增加持仓。
这也能解释上一节提到的现象。2026年利率因素重新主导行情,原有交易逻辑压制了金价的顶,但底部没有遵循旧有逻辑,在4100美元附近持续有买盘承接。利率可以影响投机资金的进出节奏,无法改变央行持续配置黄金的意愿。
金价的上方压力与下方支撑,由两类不同资金分别决定。理解这种资金分工,才能看懂当前黄金市场。
黄金反映市场对主权信用的长期判断
过去,主权国家的信用水平主要依靠专业评级机构评估。但评级机构会考量各类政治因素,下调评级往往比较滞后。市场负面信息通常先反映在资产价格当中,评级调整之后才会落地。
黄金可以直接体现市场的真实判断,不附带主观立场。但市场价格由不同逻辑的资金共同形成,读它之前,先得弄清谁在说话。
这就回到了前两节的结论:2026年的回落是机构资金在起作用,而央行购金节奏没有变,说明信用定价的一方并没有翻多。
所以,分清两套定价逻辑,就不会把利率带来的短期金价回调,当成美元信用已经恢复的信号。黄金承载的是市场对主权信用的长期评估,短期价格波动,不能直接作为长期结论。
为什么说停不下来?
很多人会把减持美债理解为交易员集中抛售,真实操作要温和很多。各国央行在持有的美债到期后不再继续续购,回笼的资金转而配置黄金。不存在恐慌抛售,也不会引发价格踩踏,对短期市场行情几乎不会造成冲击。这类减持操作的特征是,不受短期行情影响,不需要临时决策,具备持续性。只要外汇储备结构调整的方向不变,到期不再续购的行为就会逐年持续。
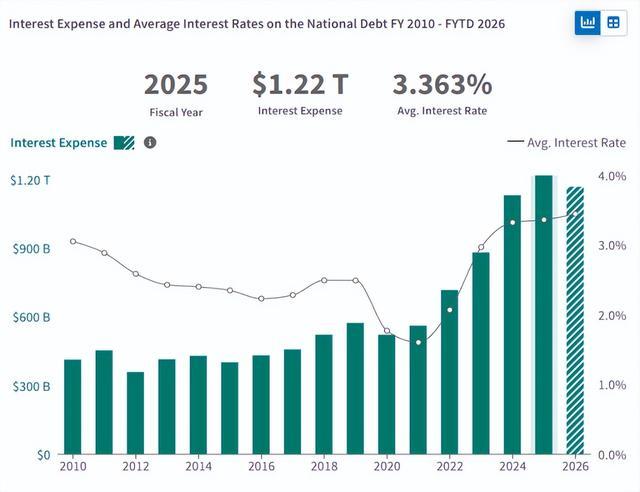
这个过程和美国的财政困境会互相影响。各国央行降低美债配置,美国就需要用更高收益率吸引其他买家,利息负担随之上升,财政缺口进一步扩大。财政缺口扩大,美国又需要发行更多债券。黄金配置规模提升,美债的承接压力就会增加;美债销售难度上升,市场对美元资产的信用评估下调;信用评估下调,各国央行配置黄金的意愿进一步增强,形成相互强化的循环。
从更深维度看,这套循环还在持续消耗美国维持全球影响力所需的资源。利息支出逐年上涨,挤占军费、基建和社保等财政开支。维持全球影响力需要持续投入资源,现在这笔投入正在被债务利息成本消耗。当利息开支挤压用于维持影响力的财政预算,债务透支就从金融领域传导到国家实力层面。这也是这套循环背后最核心的长期影响。
黄金装不下这么大的需求
以当前金价估算,全球存量黄金总市值大约28万亿美元,规模和美债市场大致接近。但存量规模不是核心,增量供给才是关键。全球每年新开采黄金约3600吨,折合价值约5000亿美元。海外官方机构持有的美债总量超过4万亿美元,就算仅把其中十分之一的资金转向配置黄金,所需资金就接近全球全年黄金新增供给。从实物供给角度,黄金市场无法承接大规模的外汇储备资产转移。
所以这一轮长期调整,最终不会是黄金取代美元。国际储备体系会从单一基准转向多重基准,黄金的配置占比提升,美债占比下降,区域货币结算的份额增加,各类资产各自发挥作用,没有任何一类资产可以完全替代另一类。
理解这一点,才能认清黄金的长期定位。黄金不会成为新体系里的核心资产,只承担风险缓冲的作用。金价中枢抬升,不代表黄金要取代其他储备资产,而是这类用于风险缓冲的资产稀缺性提升。只要美元体系的信用持续受损,市场对这类资产的需求就会保持,金价底部很难回到过去的水平。
落到中国的情况
市场大多关注中国连续二十多个月增持黄金、同步减持美债的操作,但却往往只看操作动作,忽略储备仓位结构。
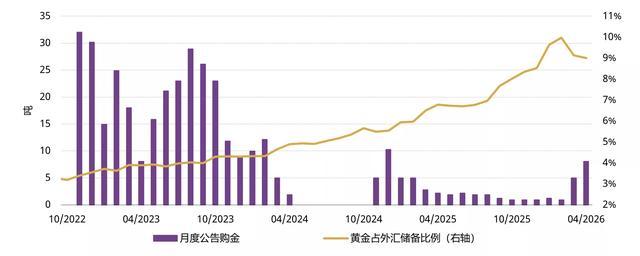
当前中国黄金在外汇储备中的占比仍处于个位数,明显低于全球央行平均水平。各国央行调整储备的整体方向一致,差别在于现有仓位。部分央行的配置调整空间已经接近上限,而中国从较低的基数开始增加黄金持仓,未来多年都具备持续增持的空间,这类配置需求对短期金价波动并不敏感。
操作节奏保持稳健而非激进,也是出于现实约束。在持有体量庞大的美元资产背景下,如果快速减持,会直接压低自身存量美债的市值。操作节奏必须服从现实约束,不会受短期情绪影响。配置方向确定,操作节奏具备可预期性,这才是最值得关注的信号。
央行增持黄金,是不信任美国吗?
是,但这个答案并不完整。
二战后的国际货币体系,本质上是围绕美国信用构建的:各国持有美元资产,相当于把储备资产的安全建立在美国信用之上。本轮增持黄金对应的,正是各国对这一抵押安排的重新评估与部分撤回。而撤回之后选择的资产,不是另一个主权国家的负债,而是黄金。纵贯数千年货币史、跨越不同文明与制度仍被普遍接受的资产,几乎只有黄金。它不依附于任何政府的偿付承诺,因而也不存在被单方面冻结或缩水的问题。
总量有限,恰是其稀缺所在。当最大的债务国开始透支这份抵押信任,这场安静的调整个人融资炒股,就停不下来了。
文章为作者独立观点,不代表配资平台鑫东财配资_期货鑫东财配资十倍_新股鑫东财配资观点
- 上一篇:股票的配债 突破3.5万亿元!低空经济迎政策+出海双重共振,高成长潜力股出炉
- 下一篇:没有了
相关文章


